Acheter en Grèce : des taux BCE stables ne constituent pas une offre de prêt
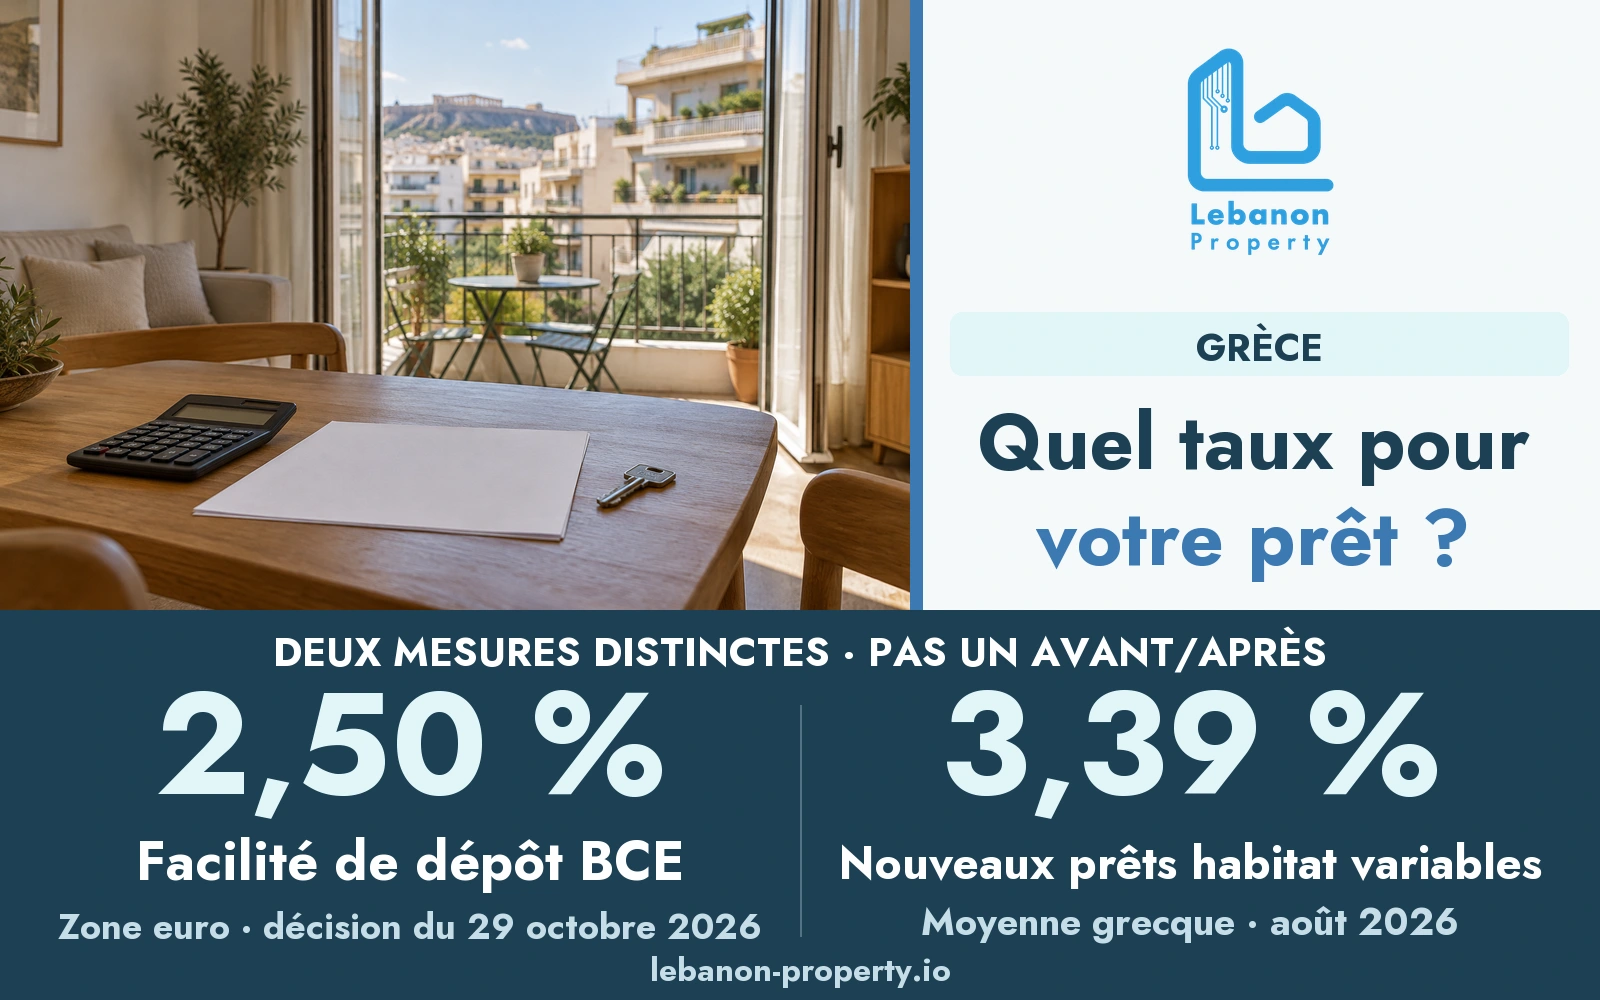
Illustration générée par intelligence artificielle. Scène éditoriale d’appartement, sans représenter un bien à vendre ni une offre bancaire. Ces taux et périodes diffèrent ; aucun chiffre ne constitue une proposition personnelle de crédit.
La décision de la BCE et la moyenne grecque des crédits immobiliers mesurent des réalités distinctes. Aucun des deux chiffres ne remplace votre offre bancaire.
Une annonce de banque centrale peut orienter les questions d’un acheteur, mais elle ne remplace pas une offre écrite. Pour rapprocher un logement en Grèce de votre budget, distinguez d’abord politique monétaire, moyennes bancaires publiées et conditions effectivement proposées par un prêteur.
La décision monétaire actuelle
Le 29 octobre 2026, la Banque centrale européenne a maintenu ses taux directeurs, dont la facilité de dépôt à 2,50 %, sans s’engager sur leur trajectoire future. Ce taux relève de la politique monétaire de la zone euro ; ce n’est pas celui d’un prêt immobilier accordé à un ménage grec.
European Central Bank · 2026-10-29
Ce que mesure la donnée grecque
La publication du 1er octobre de la Banque de Grèce indique une moyenne de 3,39 % pour les nouveaux prêts au logement à taux variable en août 2026. Cette catégorie inclut une fixation initiale jusqu’à un an ; les nouveaux contrats ne sont pas les décaissements. Cette moyenne antérieure n’est ni une offre d’octobre ni directement comparable au dépôt BCE.
Bank of Greece · 2026-10-01
Demander des conditions utilisables dans votre budget
L’offre écrite doit permettre de comprendre ce qui reste fixe, ce qui peut changer et à quelle date. Comparez des montants empruntés et des durées équivalents, plutôt que le pourcentage le plus visible d’une publicité.
- Identifiez le caractère fixe ou variable du taux et, dans le second cas, sa référence, sa marge et ses dates de révision.
- Demandez l’échéancier, les frais applicables, les assurances exigées et l’information sur le coût total du crédit.
- Faites chiffrer un scénario de taux plus élevé à partir des conditions réelles, sans le présenter comme une prévision.
- Séparez frais d’achat, réparations et réserve d’urgence de l’apport et de la mensualité.
Relier le financement à l’état du bien
Le prix accessible dépend de davantage qu’un taux moyen. Un logement nécessitant des travaux immédiats n’exige pas la même trésorerie qu’un bien prêt à être occupé. Notre guide des devis de construction en Grèce aide à organiser ce volet.
La prochaine étape utile est une offre écrite récente et un budget immobilier complet, examinés avec votre prêteur et les conseils concernés. Des taux directeurs stables ne garantissent ni crédit futur moins cher ni hausse de la valeur du logement.
Préparé par Lebanon Property le 31 octobre 2026. Les dates des sources et les périodes de référence figurent dans le texte. Les implications pratiques relèvent de l’analyse éditoriale, sans constituer une expertise immobilière, un conseil juridique ou de crédit individuel, ni une garantie de prix ou de rendement.
Sources
- Monetary policy decisions — 29 October 2026
European Central Bank · Publié le: 2026-10-29 · Consulté le: 2026-10-31
29 October 2026 policy decision; rates held unchanged · Euro area policy rates, not Greek retail mortgage offers
- Interest Rates on Bank Deposits and Loans: August 2026
Bank of Greece · Publié le: 2026-10-01 · Consulté le: 2026-10-31
August 2026 new housing-loan contracts · Greek euro-denominated new housing loans at floating rates, including initial fixation up to one year; average, not individual quote
That’s a wrap.
2 min well spent.
Useful? Send it to someone who’s house hunting.
Ready to see homes like these?
Browse verified listings, or ask our team anything on WhatsApp.