لمشتري العقار في اليونان: تثبيت الفائدة الأوروبية ليس عرض قرضك السكني
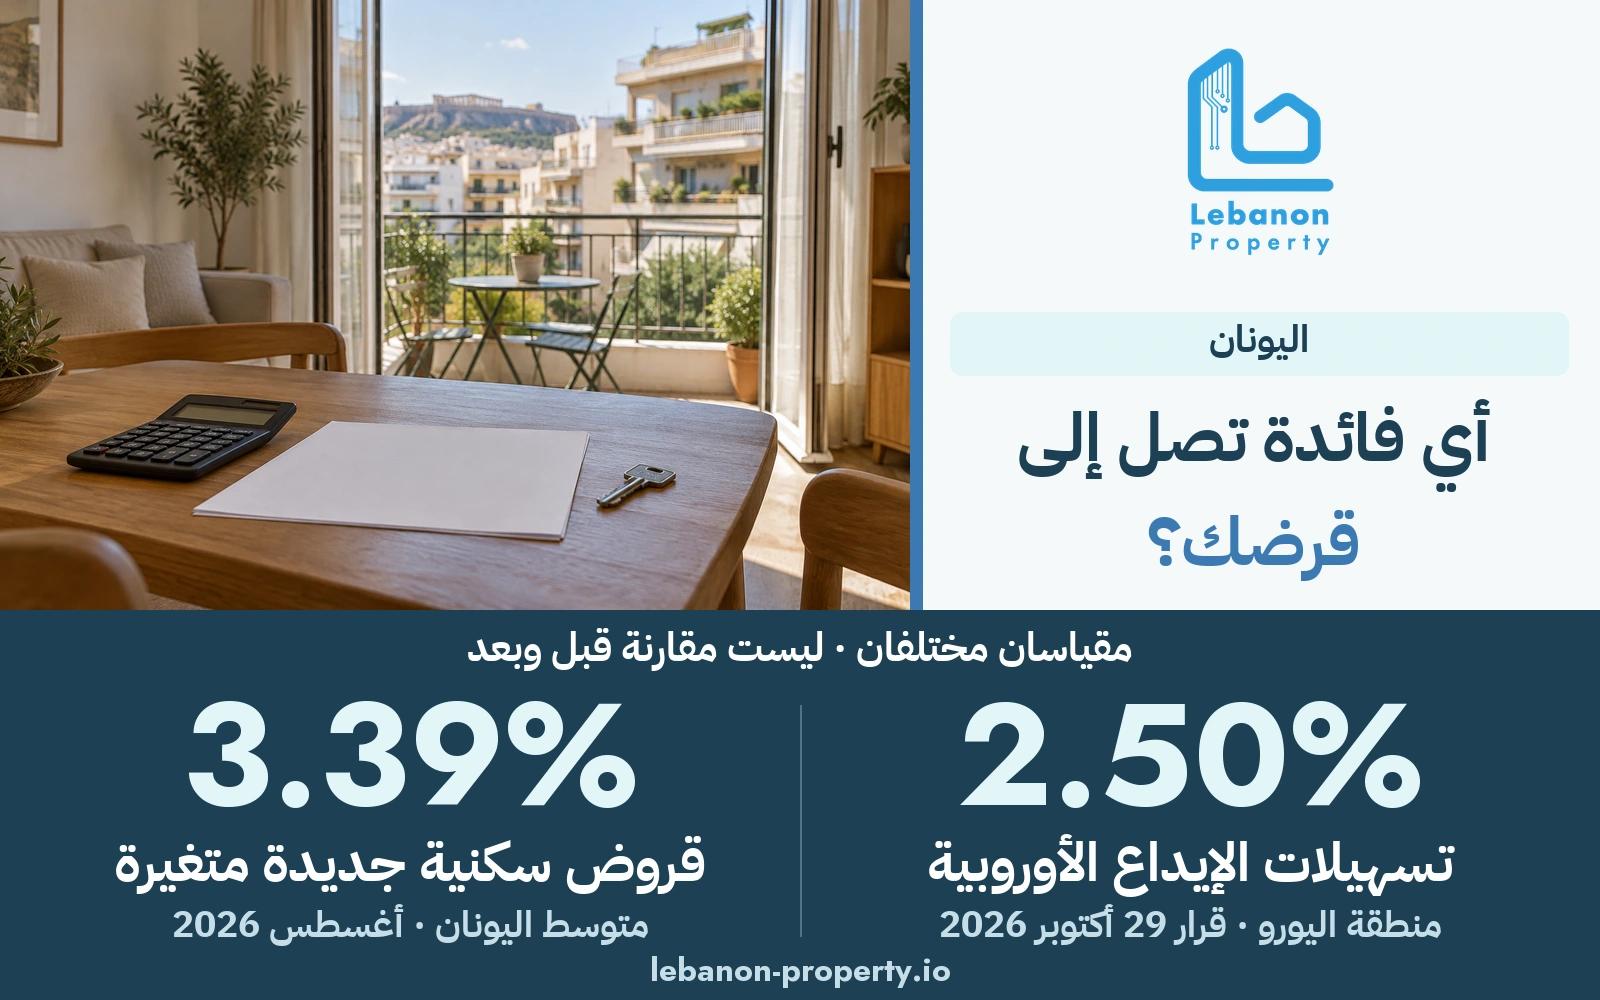
صورة توضيحية مولّدة بالذكاء الاصطناعي. تصور تحريري لشقة، وليس إعلان بيع أو عرضًا مصرفيًا. الرقمان يخصان سعرَي فائدة وفترتين مختلفتين، ولا يمثلان تسعيرة قرض شخصي.
قرار البنك المركزي الأوروبي ومتوسط القروض السكنية اليونانية يقيسان أمرين مختلفين. كيف تستفيد منهما من دون اعتبارهما سعر تمويلك الشخصي؟
قد يغير خبر البنك المركزي الأسئلة التي يطرحها المشتري، لكنه لا يحل محل عرض قرض مكتوب. عند مقارنة منزل في اليونان بميزانيتك، ابدأ بالفصل بين السياسة النقدية والمتوسطات المصرفية المنشورة والشروط التي سيعرضها عليك المقرض فعلًا.
قرار السياسة النقدية الحالي
ثبّت البنك المركزي الأوروبي أسعار فائدته الرئيسية في 29 أكتوبر 2026، ومنها فائدة تسهيلات الإيداع عند 2.50%، من دون الالتزام بمسار مستقبلي للفائدة. هذا سعر ضمن السياسة النقدية لمنطقة اليورو، وليس سعر قرض سكني لأسرة في اليونان.
European Central Bank · 2026-10-29
ماذا يقيس الرقم اليوناني؟
يورد بيان بنك اليونان الصادر في 1 أكتوبر متوسطًا يبلغ 3.39% للقروض السكنية الجديدة ذات الفائدة المتغيرة في أغسطس 2026. وتشمل الفئة تثبيتًا أوليًا للفائدة حتى سنة؛ وتعني الأعمال الجديدة عقودًا متفقًا عليها، لا مبالغ مصروفة. هذا المتوسط السابق ليس عرض أكتوبر، ولا يقارن مباشرة بفائدة الإيداع الأوروبية.
Bank of Greece · 2026-10-01
اطلب شروطًا يمكن إدخالها في ميزانية الأسرة
يجب أن يتيح لك العرض المكتوب معرفة ما هو ثابت وما قد يتغير ومتى. قارن مبالغ تمويل ومددًا متشابهة، بدل اختيار أقل نسبة بارزة في الإعلان.
- حدد ما إذا كانت الفائدة ثابتة أم متغيرة، وفي الحالة الثانية مرجعها وهامشها ومواعيد إعادة التسعير.
- اطلب جدول الدفعات والرسوم المنطبقة ومتطلبات التأمين والإفصاح عن تكلفة الاقتراض الكلية.
- اسأل كيف تتغير الدفعات في سيناريو فائدة أعلى، بالاستناد إلى شروط العرض الفعلية لا إلى توقعات السوق.
- افصل تكاليف الشراء والإصلاحات والاحتياطي الطارئ عن الدفعة الأولى والقسط الشهري.
اربط قرار التمويل بحالة العقار
السعر الذي تستطيع تحمله يعتمد على أكثر من متوسط فائدة. فالمنزل الذي يحتاج إلى أعمال فورية يتطلب سيولة تختلف عن منزل جاهز للسكن. نظّم بند الأعمال بعروض مفصلة، وتابع الأدلة ذات الصلة عبر مجلة Lebanon Property.
الخطوة العملية التالية هي الحصول على عرض مكتوب حديث وميزانية كاملة للعقار، ومراجعتهما مع المقرض والمستشارين المعنيين. تثبيت الفائدة لا يضمن قرضًا أرخص مستقبلًا أو ارتفاع قيمة المنزل.
أعدّ Lebanon Property هذا المقال في 31 أكتوبر 2026. تواريخ المصادر وفترات البيانات موضحة في النص. الاستنتاجات العملية تحليل تحريري، وليست تقييمًا لعقار أو استشارة قانونية أو ائتمانية فردية أو ضمانًا للأسعار والعوائد.
المصادر
- Monetary policy decisions — 29 October 2026
European Central Bank · نُشر: 2026-10-29 · تاريخ الاطلاع: 2026-10-31
29 October 2026 policy decision; rates held unchanged · Euro area policy rates, not Greek retail mortgage offers
- Interest Rates on Bank Deposits and Loans: August 2026
Bank of Greece · نُشر: 2026-10-01 · تاريخ الاطلاع: 2026-10-31
August 2026 new housing-loan contracts · Greek euro-denominated new housing loans at floating rates, including initial fixation up to one year; average, not individual quote
That’s a wrap.
2 min well spent.
Useful? Send it to someone who’s house hunting.
Ready to see homes like these?
Browse verified listings, or ask our team anything on WhatsApp.