Le prince Khaled et les 400 M$ de sukuk d’Arada : que vérifier avant d’acheter ?
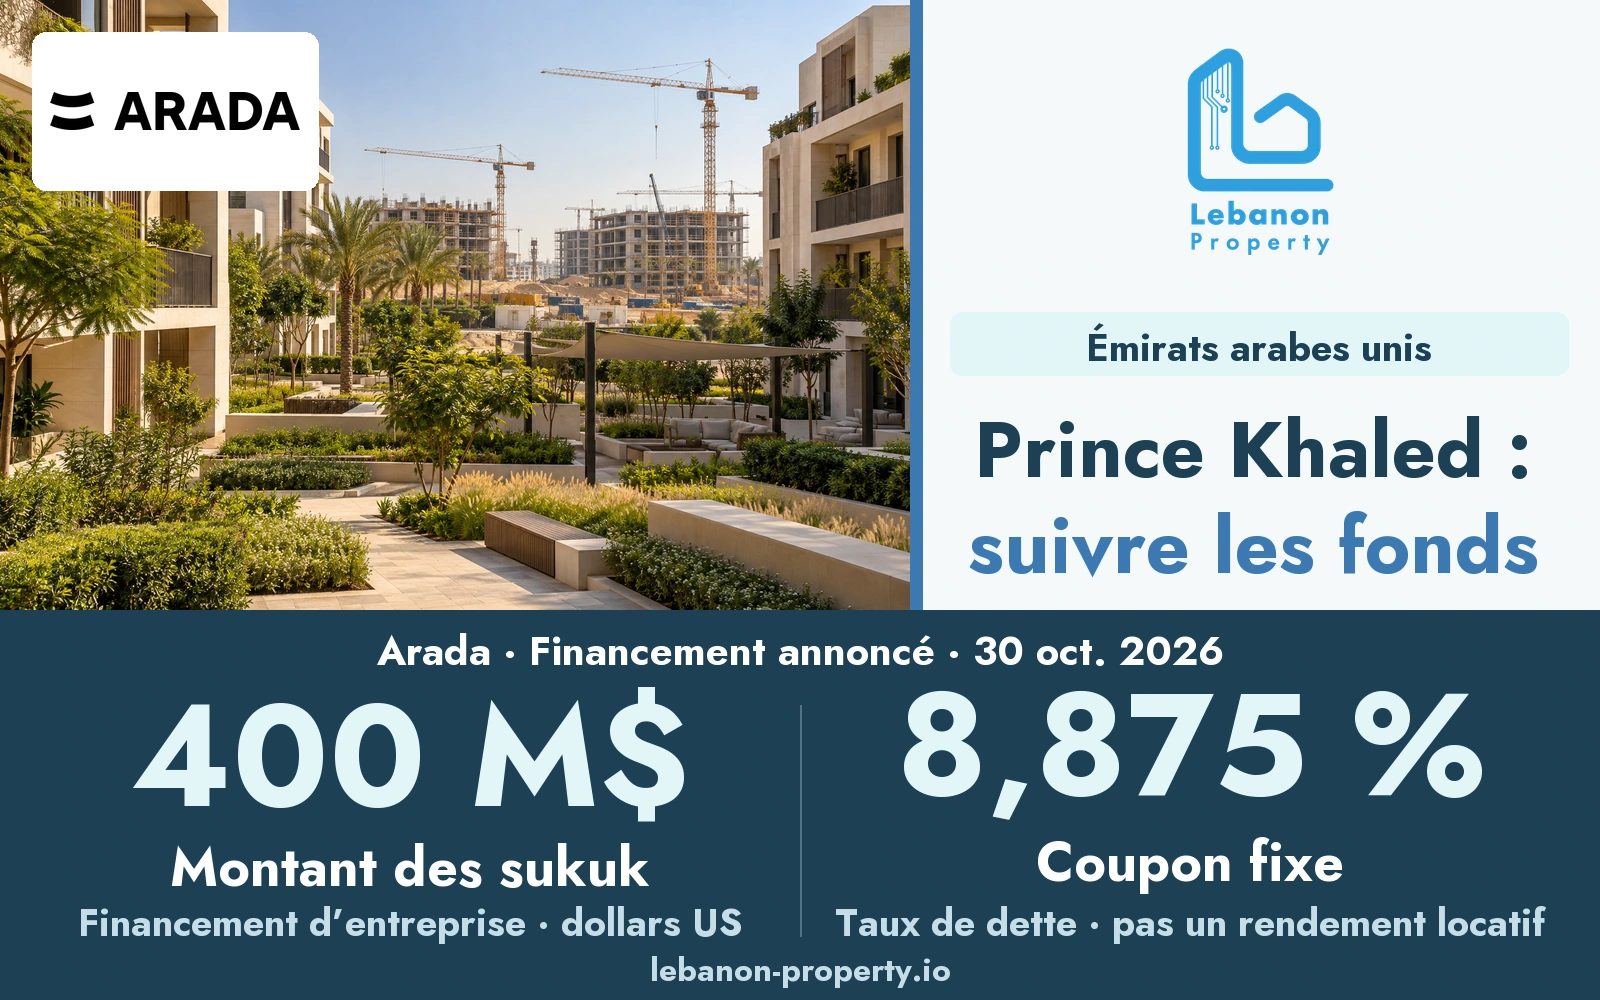
Illustration générée par intelligence artificielle. Scène éditoriale illustrant le contexte immobilier ; ce n’est pas une photographie de la société, de la personne ou du projet cité. Les logos identifient les sujets de l’article.
Montant levé, coupon et budget de livraison ne répondent pas à la même question. Une lecture pratique du financement annoncé par Arada.
L’annonce d’Arada du 30 octobre 2026 présente son vice-président exécutif, le prince Khaled bin Alwaleed bin Talal, et une émission de sukuk de 400 millions de dollars au coupon fixe de 8,875 %. Une partie du produit doit financer un rachat de dette existante plafonné à 180 millions de dollars. Le coupon est un taux de financement, pas un rendement locatif.
Pourquoi distinguer ces usages ?
Le montant principal décrit une opération de financement de l’entreprise. Il ne représente pas nécessairement des fonds entièrement affectés à de nouveaux logements et ne garantit pas une livraison plus rapide d’un bâtiment précis. Refinancer une dette et construire sont deux usages distincts.
Arada · 2026-10-30
Revenir au projet que vous achetez
Une annonce financière peut aider à poser des questions plus précises. Partez du programme choisi et des obligations du vendeur, sans supposer que tous les projets bénéficient également du financement du groupe.
- Identifiez la société qui développe le bien et celle qui signe le contrat de vente.
- Demandez l’avancement récent du chantier et les étapes restantes pour votre logement.
- Vérifiez si l’annonce modifie vos paiements ou votre livraison ; fiez-vous aux documents contractuels écrits.
- Comparez le coût complet d’achat et les charges prévisibles avec les autres offres, indépendamment du sukuk.
Deux chiffres, deux significations
Les 400 millions de dollars correspondent au montant annoncé de l’émission. Les 8,875 % constituent son coupon fixe. Aucun de ces chiffres ne mesure la hausse des prix des logements à Sharjah ou dans l’ensemble des Émirats. Ce taux ne doit donc pas devenir une prévision de rendement immobilier.
Le critère pratique reste la clarté des informations du projet et le respect des engagements documentés. L’accès au financement peut alimenter cette analyse, mais les preuves de construction et de livraison doivent être vérifiées séparément.
À lire aussi
Retrouvez d’autres analyses et guides pratiques dans le journal Lebanon Property.
Préparé par Lebanon Property le 31 octobre 2026. Les dates des sources et les périodes de référence figurent dans le texte. Les implications pratiques relèvent de l’analyse éditoriale, sans constituer une expertise immobilière, un conseil juridique ou de crédit individuel, ni une garantie de prix ou de rendement.
Sources
- Arada reopens UAE real estate debt markets with successful closure of $400 million sukuk
Arada · Publié le: 2026-10-30 · Consulté le: 2026-10-31
Financing announcement; not property price or yield data · Arada corporate financing; UAE developer, not UAE-wide market
That’s a wrap.
2 min well spent.
Useful? Send it to someone who’s house hunting.
Ready to see homes like these?
Browse verified listings, or ask our team anything on WhatsApp.