إيرادات الضرائب في لبنان: ما الإيجار الذي يستطيع المحل تحمّله فعلًا؟
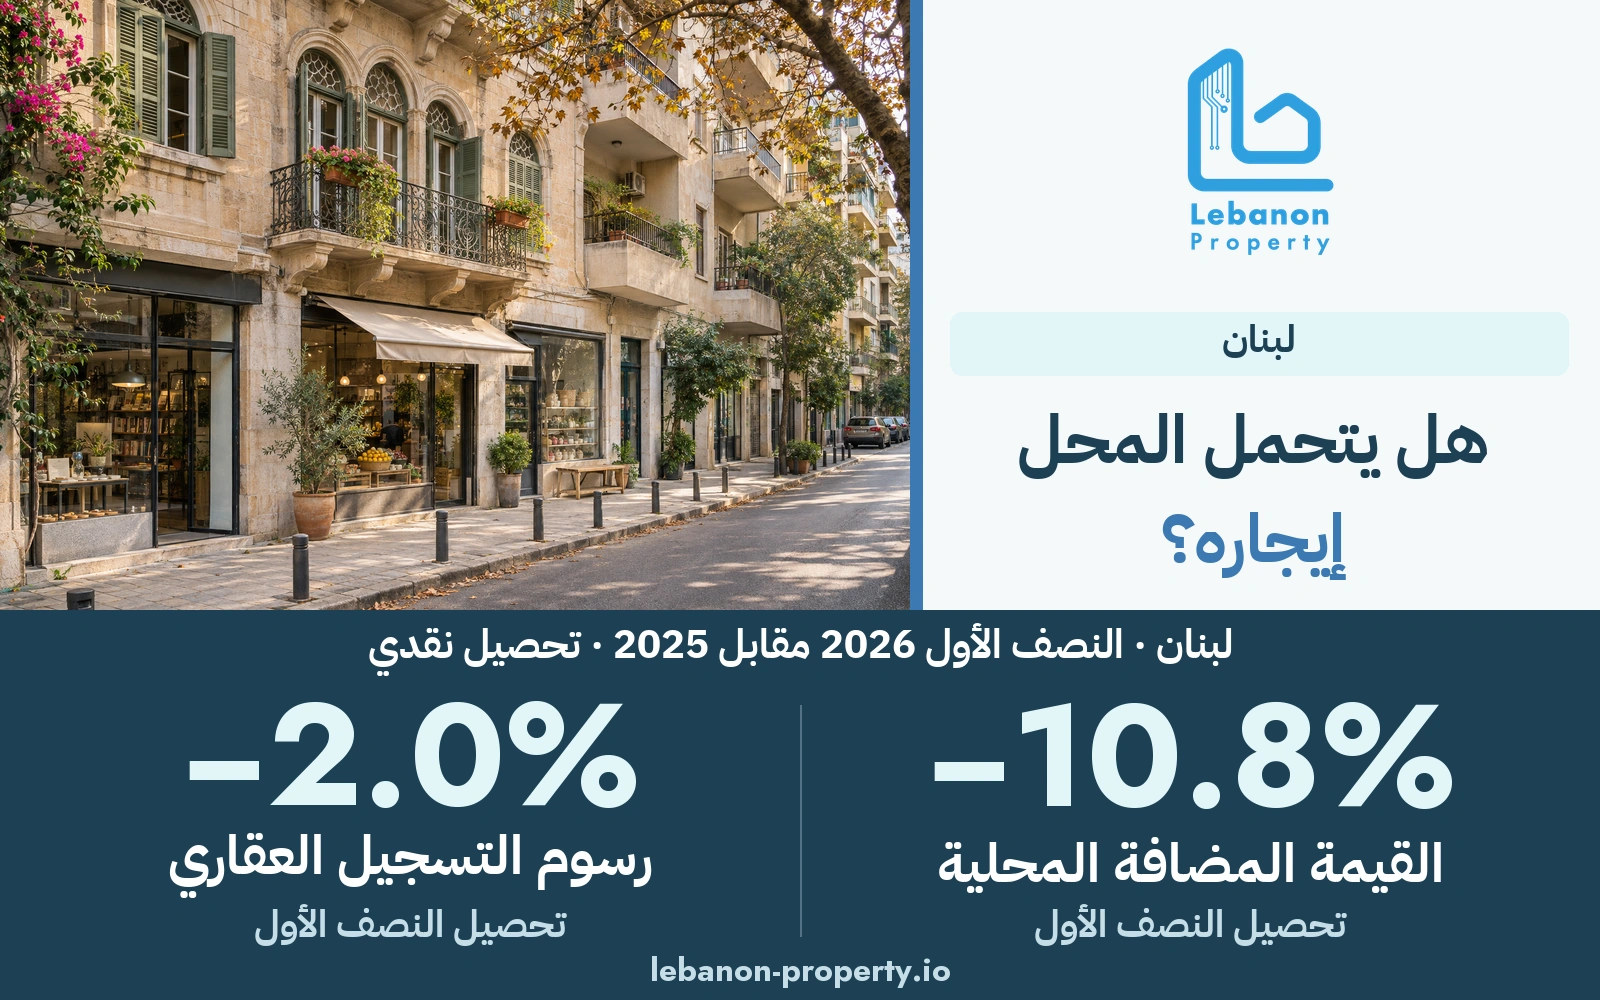
صورة توضيحية مولّدة بالذكاء الاصطناعي. تصوّر تحريري لشارع تجاري لبناني متخيّل؛ ليس إعلانًا عقاريًا فعليًا أو صورة لظروف تجارية مقاسة.
تراجع التحصيل النقدي يدعو إلى فحص قدرة المستأجر التجاري على الدفع. الأرقام الضريبية الوطنية لا تسعّر محلًا بعينه.
لا يكفي أن يبدو الشارع مزدحمًا لإثبات قدرة المحل على دفع الإيجار. وتمنح المراجعة المالية النصف سنوية الأخيرة في لبنان المالك والمستأجر سببًا لفحص سجلات النشاط بدقة قبل الاتفاق على عقد طويل.
الإشارة وحدودها
تفيد مراجعة وزارة المالية للنصف الأول من 2026 بتراجع تحصيل القيمة المضافة المحلية 10.8% ورسوم التسجيل العقاري 2.0% سنويًا. هذه تدفقات نقدية قابلة للتسوية، وليست قياسًا لمبيعات المحلات أو عدد المعاملات أو أسعار العقارات.
Lebanon Ministry of Finance · 2026-10-22
اختبر المقر من خلال النشاط
للتاجر الذي يدرس استئجار وحدة، السؤال المفيد هو مقدار النقد المتبقي بعد شراء البضاعة ودفع الرواتب وتكاليف التشغيل. الإيجار يُدفع من هذا المتبقي. وقد تترافق الإيرادات المرتفعة مع قدرة ضعيفة على الدفع إذا كانت الهوامش محدودة أو تأخر العملاء في السداد.
اطلب سجلًا شهريًا للنشاط حيث يتوافر، مع فصل المبيعات المكتملة عن الفواتير غير المسددة والطلبات الاستثنائية. قارن أشهرًا متشابهة وسجّل الإقفال وتغيير ساعات العمل والعروض غير المعتادة. المؤشر الضريبي الوطني لا يحل محل هذه الأدلة المحلية.
نقاش عملي حول الإيجار
ابنِ النقاش على ميزانية تخص هذه الوحدة.
- أدرج الإيجار والرسوم المشتركة والكهرباء والصيانة وتكلفة تجهيز المكان.
- تحقق مما يمكن إعادة استخدامه من التجهيزات إذا انتقل النشاط.
- قارن الأشهر العادية بسيناريو طلب أضعف من دون تقديمه كتوقع.
- وثّق مواعيد الدفع والعملة والمسؤوليات بوضوح في الاتفاق المقترح.
استدامة الإشغال تهم المالك
وجود نشاط خلف الواجهة مفيد إذا كانت العلاقة الإيجارية قابلة للاستمرار. قبل الاعتماد على الإيجار المطلوب، افحص سجل السداد واحتياجات المستأجر المقترح التشغيلية. فقد تهمه مساحة تحميل عملية أو خدمات موثوقة أو تصميم يقلل المساحة المهدرة أكثر من التشطيبات الزخرفية.
ولمشتري العقار المجاور، راقب الأنشطة التي تفتح فعلًا وتستمر، وكيف يصل العملاء، وهل يمتد النشاط إلى ما بعد الذروات العرضية. اللافتة الجديدة وحدها لا تثبت تحسن إيجارات الأبنية المحيطة.
ما الذي يبرر تعديل التقييم؟
قد تقوّي أدلة تكرار العملاء وانتظام التحصيل وإمكان تحمّل تكلفة الإشغال مبررات الاستئجار. وقد تضعفها المتأخرات المستمرة أو الوصول غير المضمون أو التعديلات المكلفة. استخدم التقرير المالي لطرح هذه الأسئلة، بدل تطبيق أي من النسبتين مباشرة على سعر العقار أو إيجاره.
المزيد من المجلة
تابع مجلة Lebanon Property للأخبار العقارية الموثقة والأدلة العملية.
أعدّ Lebanon Property هذا المقال في 2 نوفمبر 2026. تواريخ المصادر وفترات البيانات موضحة في النص. الاستنتاجات العملية تحليل تحريري، وليست تقييمًا لعقار أو استشارة قانونية أو ائتمانية فردية أو ضمانًا للأسعار والعوائد.
المصادر
- Public Finance Review — First Half 2026
Lebanon Ministry of Finance · نُشر: 2026-10-22 · تاريخ الاطلاع: 2026-11-02
January–June 2026 compared with January–June 2025 · National cash receipts; domestic VAT and real-estate registration fees. Not prices, retail turnover, property transaction volumes or accrual fiscal accounts.
That’s a wrap.
2 min well spent.
Useful? Send it to someone who’s house hunting.
Ready to see homes like these?
Browse verified listings, or ask our team anything on WhatsApp.